В Рязанской области зафиксирована наиболее дорогая семейная ипотека по отношению к доходам
Изменились условия семейной ипотеки в России с 1 октября


© ООО Региональные новости
С 1 октября в России изменятся условия для одобрения семейной ипотеки. «Бизнес Журнал Центр» выяснил, какой минимальный доход должен быть у среднестатистического ипотечного заемщика из регионов ЦФО, и сколько членов семьи должны выйти на работу, чтобы покрывать ежемесячные платежи.
Сейчас банки смотрят не на заработок одного заёмщика, а на совокупный доход семьи. При этом срок кредитования ограничен: максимум 15 лет. Условия программы напрямую завязаны на числе детей: чем больше в семье детей младше семи лет, тем выгоднее ставка. Так, при пяти и более детях ставка составит 4 %, при четырёх — 6 %, при трёх — 8 %, а если в семье один или двое детей — 10 %.
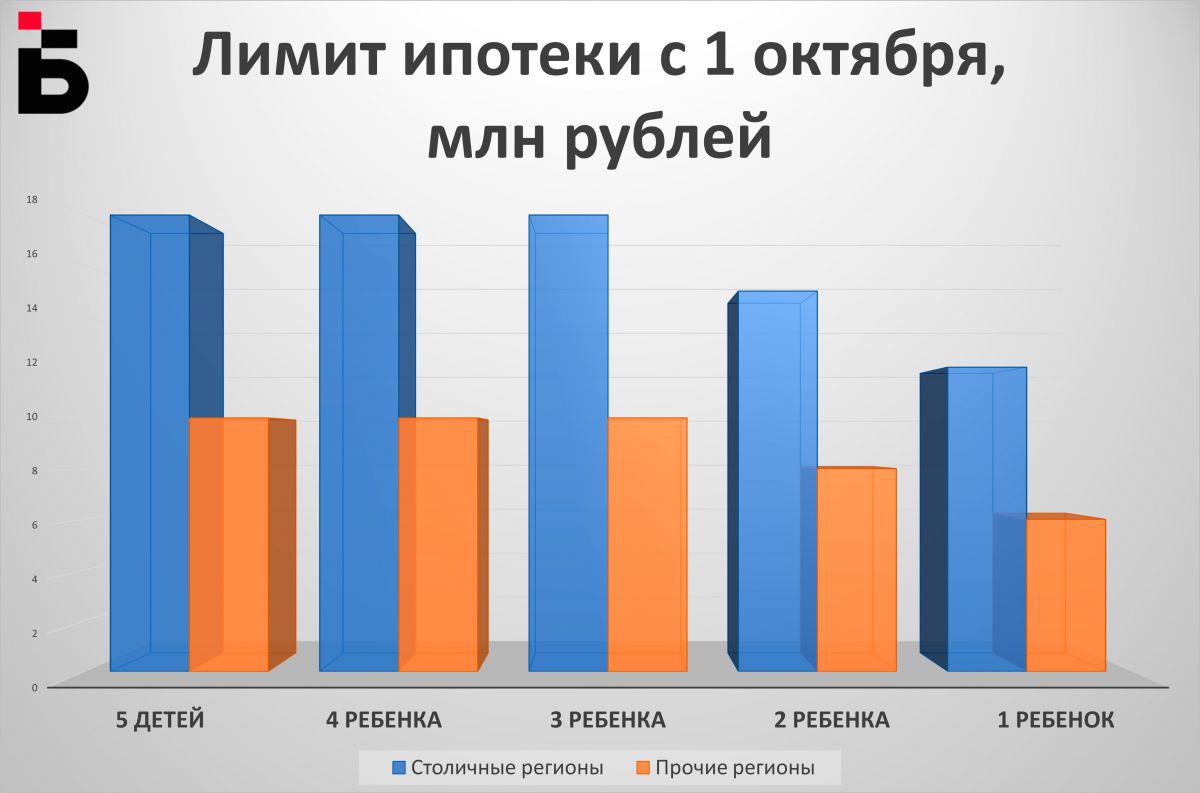
Лимиты по сумме кредита различаются по географии. Во всех регионах, кроме Москвы, Подмосковья и Санкт-Петербурга, для семей с тремя и более детьми лимит составляет - 10 млн рублей, с двумя - 8 млн, с одним - 6 млн.
По расчётам ипотечного калькулятора «Дом.РФ», в столичной зоне ежемесячный платёж по кредиту на максимальную сумму колеблется в диапазоне от 103 до 137 тысяч рублей — точное число зависит от ставки и числа детей. Не стоит забывать и про первоначальный взнос: он должен составлять не менее 20 % от стоимости жилья.
Для самой льготной категории (пять и более детей) ориентир по совокупному доходу семьи установлен на уровне 233 тысяч рублей. Чуть ниже планка для семейства с одним ребёнком и кредитом на 12 млн рублей — от 226,3 тысячи рублей. Наиболее требовательной оказывается программа со ставкой 8%: для одобрения кредита на предельную сумму совокупный доход семьи должен достигать 295,6 тысячи рублей в месяц.
В регионах нагрузка на семейный бюджет ощутимо ниже: ежемесячный платёж варьируется от 51 до 76,5 тысяч рублей. Здесь родителям с одним ребёнком потребуется совокупный доход от 114,5 тысячи рублей, многодетным (пять и более детей) — от 138,35 тысячи. Программа со ставкой 8 % остаётся самой «дорогой»: для её одобрения доход должен составлять не менее 173 тысяч рублей в месяц при максимальной сумме кредита.
Два дохода и более
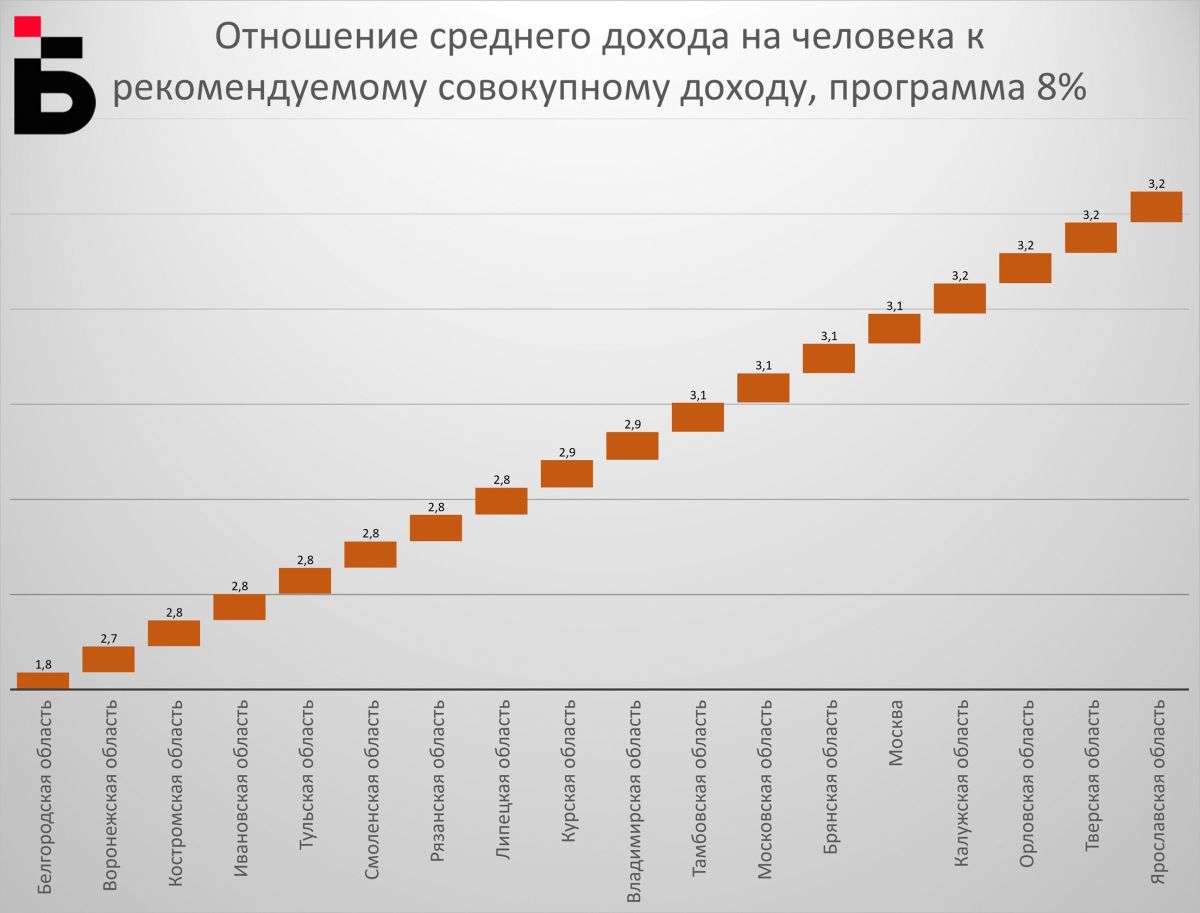
Согласно данным Росстата о доходах на человека за первую половину этого года, лучше всего приходится москвичам. Так для ипотеки в случае наличия пятерых детей либо одного ребенка рекомендуемый доход составляет 1,4 среднего дохода.
Жителям других регионов приходится искать альтернативы, когда в ипотечном расчете участвует большее число работающих взрослых. Чтобы выдерживать платежи требуется до трёх средних доходов на семью. Исключение родители одного ребенка, укладывающиеся в шестимиллионный лимит. Они должны зарабатывать от 1,8 до 2,1 средней зарплаты.
Наиболее дорогая семейная ипотека по отношению к доходам зафиксирована в Тамбовской, Ивановской, Брянской и Рязанской областях. Самым многодетным придётся зарабатывать не менее 2,6 средней зарплаты, чтобы обслуживать кредит. Ставка 6 % требует совокупного дохода уже в 2,9 средних, а ставка 8 % — в 3,2 средних. Родителям двойни в Рязани нужно иметь доход по 2,9. Минимальный порог для семьи с одним ребёнком — 2 средних дохода.
Наиболее дешево ипотека обойдется жителям Орловской, Белгородской, Воронежской, Тульской областей.
Впятером в одной комнате
При этом увеличенные лимиты семейной ипотеки — не панацея. Если льготной суммы не хватает, недостающую часть кредита приходится оформлять по рыночной ставке — 18–20 % годовых.
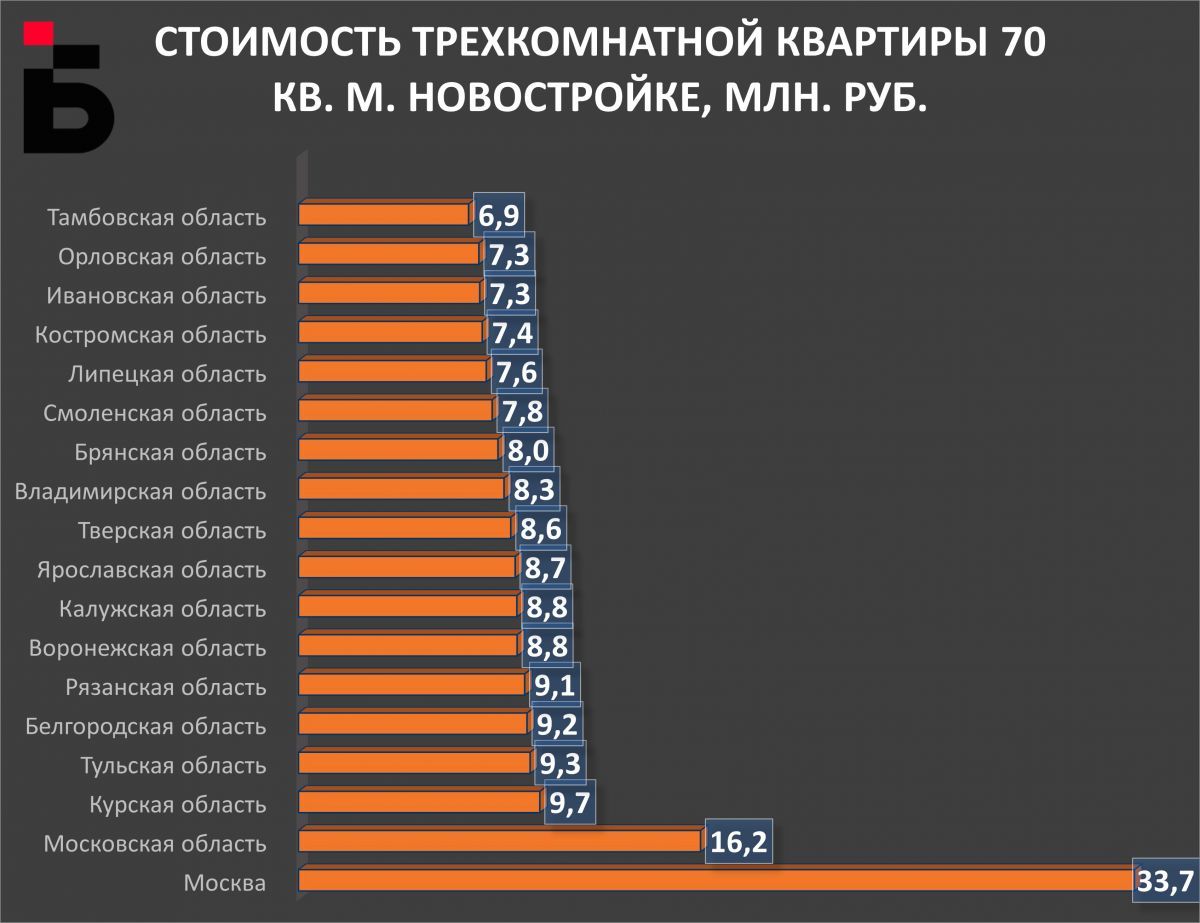
Вплотную к региональному потолку в 10 миллионов подходит средняя цена трёхкомнатной квартиры в 70 квадратных метров в Курской (9,7 млн), Тульской (9,3 млн), Белгородской (9,2 млн) и Рязанской (9,1 млн) областях. За более просторное жильё придётся доплачивать — а для семей с тремя и более детьми такая квартира не даст нужного пространства.
Квартирный вопрос
Сейчас многие российские семьи, где растут один, два или три ребенка оказались в проигрыше. Ранее единая ставка семейной ипотеки составляла 6 %.
Чтобы получить 4% ставку по кредиту в семье должны расти пять детей до семи лет. Женщина в режиме постоянной беременности фактически выпадает из экономической жизни и низкая ставка едва ли компенсирует потерю в доходах.
Главные пострадавшие от реформы семьи с тремя детьми. При оформлении кредита на всю сумму именно к ним применяются самые жесткие требования к совокупному доходу.
Это усугубляется ценами на жилье: в большинстве регионов лимитов не хватает на новостройку, соответствующую нормам. По действующим правилам на каждого члена семьи должно приходиться не менее 18 квадратных метров.
Пары, у которых дети пока только в планах, сталкиваются с еще более недоступным жильем, а льготные условия кредита сами по себе не становятся достаточным стимулом к деторождению. Хотя, эксперты отмечают возможное увеличение прослойки многодетных за счет семей, которые планировали рождение последующих детей после решения жилищного вопроса.
Комментируйте наши новости:


Другие новости Экономика
Изменились условия семейной ипотеки в России с 1 октября
Рязанская область среди регионов ЦФО с самыми некачественными дорогами

Физическим лицам запретили вывозить из РФ более 1 млн рублей

Эксперты связывают дальнейшие решения ЦБ с инфляцией и бюджетом